| 发布日期:2026-10-25 06:43 点击次数:128 |
10月13日,香港证监会对两大涉嫌主宰初次公开招股(IPO)的集团招揽行动并暂停茶百说念的股份交游,所有冻结两大集团逾46.6亿港元钞票,触及金额为积年来同类案件中限度最大。
香港证监会称,茶百说念、拨康视云的IPO可能曾被东说念主为主宰,意图就股份需求营造非确实的表象。监管层的这一记重拳,径直让港股成本商场圈中的“围飞”欢快再次摆到了商场的聚光灯下。
“围飞”套路由来已久
行为香港监管术语,所谓“围飞”是指欺骗集团在IPO阶段安排代理承配东说念主认购海外配售股份、安排认购资金,东说念主为制造失实股份需求。早在2019年时,香港监管部门就曾严打过“围飞”乱象,彼时一些中微型新股存在认购不及额导致无法上市的可能。
香港证监会行政总裁梁凤仪曾在2023年的一次演讲中先容了对于“唱高散货”的欺骗套路,其中第一环即是上市“围飞”团队安排认购新股,后续再通过造市团队以及散货团队拉高股价并抛售股票。此类个案多瓜葛新上市的股票,“上市围飞团队”在IPO阶段便启动“围飞”,即安排代理承配东说念主认购配售部分的股票。
“好多公司IPO时有这个欢快,亦然港股IPO的一个恶疾。茶百说念这个事浅近而言,即是两大集团动手‘围飞’,包下公司的IPO份额进而主宰商场。”一位香港资深商场东说念主士说。
前述东说念主士例如暗意:“假定一家公司集资5亿港元,香港公建立售(散户认购渠说念)的份额是5000万港元,海外配售时刻(机构投资者以及大户认购渠说念)是4.5亿港元。有一些‘金主’就会径直找到公司,说包下你的票,然后‘金主’找几百个东说念主头认购公司海外配售份额,即径直付4.5亿港元给公司。”
同期两边商定,上市后公司通过其他条约,把召募资金偿还给第三方,大齐所以商场用度或投钞票品的神志。
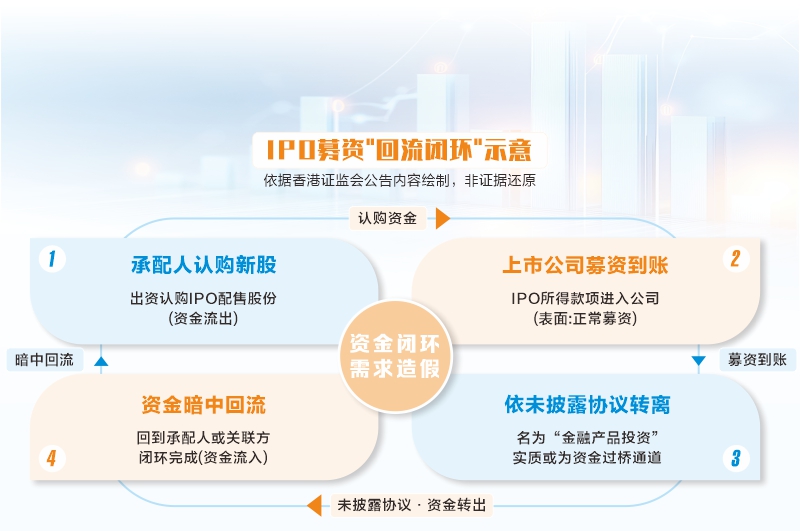
事实上,香港证监会在本次触及茶百说念的公告中表现了港股IPO主宰资金回流链路,也借此形成了“回流闭环”。
据先容,关系可疑集团涉嫌参与欺骗权略,当中部分IPO所得款项可能已笔据上市公司与该等集团之间未有败露的条约,被转离关系公司,作所谓的金融居品投资之用。该等条约可能促使初次公开招股所得款项黝黑回流至主要IPO承配东说念主或其关联东说念主士。
警惕召募资金相当转出
“平淡港股IPO配售的底层逻辑尽头明晰:承配东说念主、基石投资者必须拿出孤立自有资金认购新股,孤立承担股价下落风险;这份认购意向,是向商场传递孤立机构对企业价值的确实判断,亦然整份招股文献公信力的基石。”西华大学法学院副教养、数字经济法治筹谋中心主任余嘉勉说。
余嘉勉暗意,本次香港证监会败露的主宰方式则十足颠覆这套底层标准:关系外部主体暗里强硬未对外败露的条约,承配东说念主名义出资参与IPO配售;上市公司收到IPO召募资金之后,资金按照好意思妙安排,用于购买该涉案集团旗下的金融居品,资金最终以赎回、收益等通说念回流至承配东说念主偏激关联方。
在前述港股IPO主宰资金回流链路下,对于一些新上市公司的召募资金行止就尤为值得热心。
证券时报记者稽查茶百说念的公揭发现,茶百说念在2026年半年报中暗意,出于现款科罚场地,公司向金融机构认购答理居品,但认购关系答理居品并无动用公司的环球发售所得款项。茶百说念还暗意,公司已将尚未动用的所得款项净额存放于中国内地或香港的握牌买卖银行或金融机构的计息账户。
“金融投资”恰是香港证监会表现的港股IPO主宰事件中可疑的资金回流链路。
另一家同为触及主宰IPO认购的公司——拨康视云却涌现了一点脉络。拨康视云于2025年7月3日上市,就在上市今日,拨康视云将上市召募资金中约4710万港元的资金认购了一家名为North Rock Fund SPC的基金,预期年化答复率为2.53%。
值得正经的是,拨康视云并未对这一笔资金的行止实时败露,一直到2026年3月30日,公司才发布公告称,鉴于前述基金属短期性质、安全、保本、具流动性及可按要求赎回等原因而未作念败露。在编制2025年度事迹时,经与核数师(审计师)盘问后,才发现基金应分类为按公说念值计入损益的金融钞票,而非现款及现款等价物,已立即启动赎回圭臬。
更为蹊跷的事出当今拨康视云后续的赎回公告中。2026年4月22日,拨康视云称已自基金收取约4800万港元的赎回所得款项,并于赎回时录得收益约88万港元,年化答复率约为2.53%。
对于拨康视云上述操作,前述香港资深商场东说念主士直言:“这无意是没过审计关,迫于压力只可赎回。”
涉事公司或有退市风险
对于本次事件,香港证监会的格调极为严厉——零容忍。梁凤仪就刀切斧砍地暗意:“商场的刎颈老友适应是珍惜公说念成本商场和确实投资者信心的基石。咱们对任何神志的主宰初次公开招股、操控价钱或制造失实商场的步履实行零容忍计谋。”
在10月13日晚间,香港证监会还向保荐东说念主发布了一份通函,敦促保荐东说念主及IPO的其他把关者不竭加强关系职责,并提防触及IPO及上市后行动的不透明安排。这些安排通过诬蔑确实的投资者需求挫伤商场的刎颈老友适应,消弱价钱发现机制的公说念性,以及因具误导性的败露和上市后潜在主宰买卖的交游行动而对公众投资者酿成伤害。
而在余嘉勉看来,配售时刻的隐性兜底安排,最终有可能导致关系公司退市。“风险链条一经好意思满铺开,退市不是耸东说念主听闻。”
余嘉勉还指出,一朝香港证监会造访取证好意思满、关系欺骗事实取得功令认定,恭候关系主体的,是多层、明确、严厉的法律连累。
一是上市公司层面,上市地位岌岌可危。要么在调停期内拿出可落地的合规整改决策,完成一起核查、补正信息弱点并知足复牌条目;若无法完成整改,最终会被联交所除牌退市。
二是监管规律问责。联交所上市委员会有权对上市公司、知情董事、高管招揽公开责难、发出不顺应担任董事的声明,径直抢劫关系东说念主员成本商场任职经历;保荐东说念主、承销商、合规护士人等中介机构,若查实未尽孤立尽责义务,致使知情勾通配售安排,相通会靠近监管规律责罚、放手执业经历等问责。
三是民事追责与刑事风险。香港证监会可向高档法院恳求民事制裁。同期欧洲杯体育,通盘基于招股文献买入股票的二级商场投资者,照章享有集体民事索赔的权柄,上市公司将迎来大限度投资者抵偿诉讼。